-
 CADA IPSS VAI RECEBER 600...
Medidas do governo para combater aumento dos preços dos... -
 VII CONGRESSO CNIS –...
Criação de Riqueza versus Proteção Social -
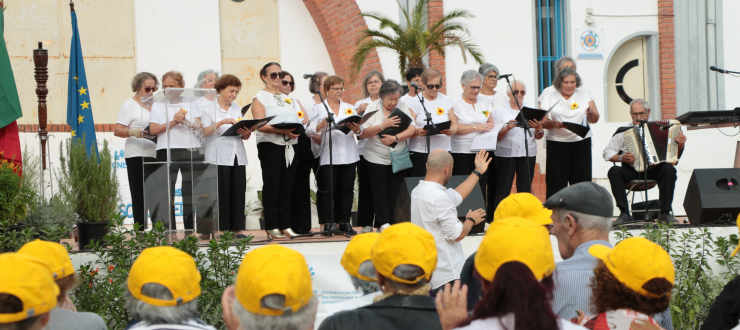 CHAMA DA SOLIDARIEDADE...
XIX Festa da Solidariedade é dia 9 de outubro em Aveiro -
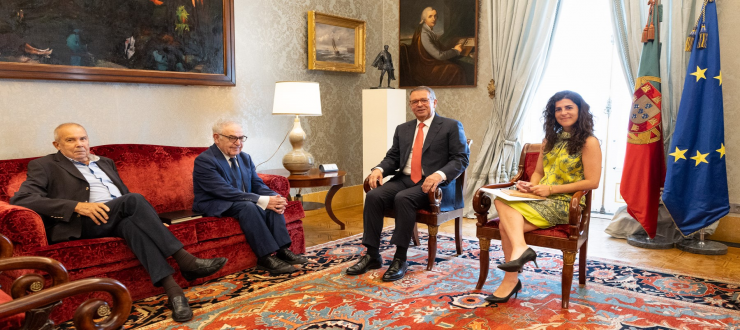 PADRE LINO MAIA E...
Presidente da República recebeu representantes do Sector...
JOSÉ FIGUEIREDO, ECONOMISTA
A subida das taxas de juro e o mal que nos pode fazer
As taxas de juro estão a subir um pouco por todo o lado.
Nos Estados Unidos as taxas de juro de 10 anos estão um par de décimas acima de 5%, em valores que não se viam desde o início deste século. No Japão, onde as taxas de juro de curto prazo controlados pelo banco central continuam em níveis muito baixos (taxa de referência de 1,25%), as taxas nos prazos mais longos, onde o mercado domina, estão em níveis que só comparam com os valores de meados dos anos 90 do século passado. Em França as taxas de juro de 10 anos estão a aproximar-se dos 5%, registando máximos de mais de 20 anos.
De onde vem esta onda de pessimismo nos mercados de dívida?
Em parte, o aumento dos prémios de risco da dívida deve-se a um receio de que se instale um impulso inflacionário persistente que obrigue os bancos centrais a aumentar as taxas de juro de referência. Enquanto não houver mais claridade sobre a evolução da crise energética, dos preços dos combustíveis e da potencial transmissão inflacionária dos mesmos, os investidores vão continuar a exigir prémios de risco mais elevados para continuar investidos, sobretudo nos prazos mais longos.
Depois, tudo isto se passa numa altura em que todas as economias do G7, com a exceção da Alemanha, registam ratios de dívida bruta acima de 100%, ou seja, em máximos absolutos em tempo de paz. Para piorar as coisas, em economias com peso significativo como os Estados Unidos ou a França, o setor público continua a correr deficits na casa dos 6% do PIB e não se vê no curto prazo uma qualquer solução, vontade ou capacidade política para corrigir o curso das coisas. No Japão, não obstante a situação calamitosa em termos da dívida, o governo continua a apregoar uma política orçamental expansionista como se vivesse na maior das folgas.
Em Portugal vamos vendendo a nós mesmo a ilusão de que estamos relativamente protegidos desta crise dado que corremos orçamentos equilibrados e a dívida pública tem seguido um curso descendente na sua comparação com o PIB.
O equilíbrio orçamental português é uma ficção. O consolidado da administração central com as autarquias e as regiões autónomas apresentou em 2025 um déficit gigantesco de mais de 5 mil milhões de euros. O suposto excedente orçamental resulta do saldo positivo da segurança social de cerca de 7 mil milhões de euros que mais que compensa o deficit das administrações públicas.
O excedente da segurança social deve-se ao crescimento do emprego em grande parte alimentado pela imigração e, obviamente, é tudo menos garantido que seja sustentável. À mais pequena aragem de crise global, uma retração, por temporária que seja, do turismo, o fim dos estímulos fiscais do PRR e todo o edifício pode ruir em menos de um fósforo.
Temos no nosso país ainda outras fragilidades relacionadas com as taxas de juro. Segundo o último informe do Banco de Portugal quase 70% dos créditos hipotecários em Portugal têm taxa variável o que significa que, para muitas famílias, o crescimento da “prestação da casa” pode ficar incomportável sobretudo se o mesmo coincidir, como está a acontecer, com um impulso inflacionário significativo. Como termo de comparação, em França ou nos Estados Unidos, a quase totalidade do crédito hipotecário é realizado a taxa fixa. O setor público desses países pode estar mais exposto à subida das taxas de juro, contudo, o setor das famílias está mais protegido.
Aparentemente aprendemos pouco com o ajustamento de 2011-2013. Retiremos a imigração e os saldos positivos da segurança social e o Estado continua a gastar o que não tem, as famílias continuam a endividar-se a taxas variáveis e a expor-se a uma crise de taxas de juro que parece estar para ficar.
O que para já está a salvar o dia é a extraordinária resiliência que a economia mundial tem demonstrado à crise energética desencadeada com a guerra no médio-oriente. O investimento massivo em centros de dados que alimentam a revolução da inteligência artificial bem como a surpreendente resiliência do consumo das famílias nas principais economias, têm sobrelevado os efeitos negativos dos erros de política e da crise energética. Os índices bolsistas continuam próximo de máximos e, provavelmente, é o efeito riqueza daí resultante que está a suportar a resiliência do consumo das famílias.
Mas tudo isto é muito frágil. Talvez passemos entre os pingos da chuva, contudo, se der para correr menos bem a nível global podemos preparar as costas para levar pela medida grande. Infelizmente toda a política orçamental do atual governo, incluindo o orçamento para 2027, tem feito tudo o que pode para aumentar a nossa fragilidade.
Data de introdução: 2026-10-12
editorial
VII Congresso da CNIS: Conclusões
Não há inqueritos válidos.
opinião
PAULO PEDROSO, SOCIÓLOGO, EX-MINISTRO DO TRABALHO E SOLIDARIEDADE
Viver mais exige um país diferente
Quando, em 1990, a ONU instituiu o 1 de outubro como Dia Internacional das Pessoas Idosas, falou da “proteção e promoção dos direitos dos idosos, incluindo o contributo...opinião
PAULO PEDROSO, SOCIÓLOGO, EX-MINISTRO DO TRABALHO E SOLIDARIEDADE
Em memória de Eugénio Fonseca
Perdemos em agosto Eugénio Fonseca, de quem fui, nestes últimos anos, companheiro de colunas de opinião aqui no Solidariedade. Partiu um homem bom. Esta homenagem nasce da amizade, do...